不動産投資を始めたいと思って情報収集をしていると、こんな状態になっていませんか。
- 本は何冊も読んだのに、1棟目がいつまでも買えない
- ポータルサイトを毎日見ているが、良い物件が出てこない
- 業者にどうアプローチすればいいのか、そもそもわからない
- 買ったあと本当にうまくいくのか、不安で踏み出せない
私自身、2019年の春はまったく同じ状態でした。
そして、体験談を読み漁って感じたのが「買いました」で終わっている記事が多い、ということです。いくらで買って、自己資金をいくら入れて、何年運用して、最終的にいくらになったのか。そこまで書かれた記事は、意外と少ないと思います。
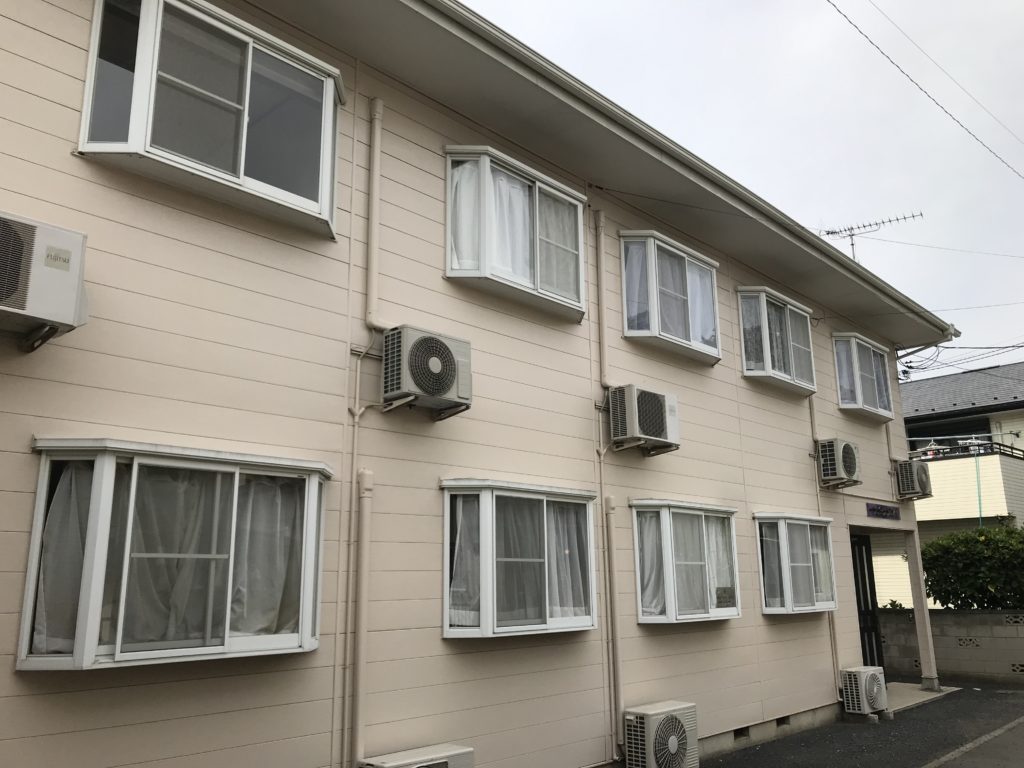
そこで今回は、私が購入した不動産投資の1棟目——埼玉県桶川市の木造一棟アパート(9戸・表面利回り11.5%)について、購入価格から売却までの数字を全て公開します。
読み終えるころには、「特別な資産を持たない会社員が1棟目を買うと、実際どうなるのか」の輪郭がつかめるはずです。
先に結論から書きます。2019年9月に3,400万円で購入したこの物件は、2026年4月に売却しました。保有期間は6年7か月。投下した自己資金218万円は、税引後で約1,670万円になって戻ってきました。
倍率にして約7.6倍、年率換算(CAGR)で36.2%です。ただし、毎月のキャッシュフローはむしろ薄い物件でした。その理由も含めて、包み隠さず書いていきます。
1棟目で大事なのは完璧さより、自分の基準で判断できたかどうかです。
私が購入した不動産投資の1棟目|一棟アパートの全スペック
まず、数字を全部お見せします。
体験談で一番知りたいのは、結局のところ「いくらで買って、いくら借りたのか」だと思うので、そこを隠さずに出します。
ポイントはフルローン(購入価格と同額の3,400万円を借入)で購入している点です。自己資金として出したのは諸費用の218万円のみで、物件価格そのものには一円も入れていません。
218万円の内訳は、仲介手数料・登記手数料・司法書士報酬・火災保険料・不動産取得税などです。物件価格の約6.4%にあたります。この218万円が、最終的にいくらになって戻ってきたのか——それがこの記事の結論になります。
表面利回り11.5%は一棟アパートとして決して低くない水準です。ただし融資期間が15年と短いため、後述するとおり返済比率は60%を超えます。ここがこの物件の一番のクセでした。
なお、自己資金・頭金をどう考えるべきかについては、不動産投資の頭金はいくら必要?目安は物件価格の10%〜20%!で詳しくまとめています。
会社員の私が不動産投資を始めた理由
再現性を判断していただくために、購入直前の自分の状態も書いておきます。
当時の私は、年収400万円台の普通の会社員でした。大きな資産があったわけでも、実家が地主だったわけでもありません。貯金は数百万円あった程度で、投資経験もほとんどない状態です。
正直、この年収で数千万円の融資を受けられるとは思っていませんでした。不動産投資の本を読むと「年収700万円以上が目安」と書かれていることも多く、最初から自分は対象外なのだろうと半ば諦めていたくらいです。
それでも動いてみようと思ったのは、このまま給与だけで資産を作ろうとすると、あまりに時間がかかると気づいたからでした。手取りから生活費を引いて、残りを積み立てて、年に数十万円。この積み上げ方で目標に届くのは何十年後なのか、と計算して愕然としたのを覚えています。
不動産投資に向かった理由を整理すると、大きく3つになります。
- 給与だけでは、資産形成のスピードに限界があると感じていた
- 本業を続けながらできる(労働時間を大きく取られない)
- 会社員という属性を、融資というかたちで活かせる数少ない手段だった
特に3つ目が大きかったです。株式投資は自己資金の範囲でしか動かせませんが、不動産投資は安定した給与収入があることそのものが与信になるという特徴があります。年収400万円台という数字は決して高くありませんが、勤続年数と勤め先の安定性で評価してもらえました。
逆に言えば、会社員をやめた瞬間にこの武器は使えなくなります。「いつかやろう」ではなく、会社員でいるうちに動いておきたい、という焦りに近い感覚もありました。
会社員が不動産投資を始めることのメリットと注意点は、不動産投資は副業として成立する?会社員が始めるメリット・注意点でも整理していますので、あわせてどうぞ。
年収400万円台でも、勤続年数と安定性で融資は引けました。
不動産投資の1棟目を購入するまでにやったこと
知識を蓄えるだけでは、物件は買えなかった
本格的に動き始めたのは2019年3月。購入したのが同年9月なので、動き出してから1棟目を手にするまで、ちょうど半年でした。
この半年でやっていたのは、書籍での勉強と、楽待や健美家といったポータルサイトでの物件探し、そして業者への直接アプローチです。順番にやったというより、全部を並行して走らせていたという感覚に近いです。
ただ、動き始めてすぐに気づいたことがあります。ポータルサイトに載っている時点で、その物件はすでに多くの投資家の目に触れているということです。掲載された瞬間から競争が始まっていて、実績も資産もない初心者が好条件で勝ち取るのは、現実的にかなり難しいと感じました。
そこで、物件を探すのと並行して、物件を紹介してくれる人を探すことにしました。ポータルサイトは掲載業者を見つけるためのリストとして使い、そこから直接アプローチしていく、という発想の切り替えです。
不動産業者50社にアプローチした結果
やったことは、ポータルサイトに掲載している業者をリストアップして、片っ端から直接メールを送るという、非常に地味な作業です。
メールの中身は、テンプレートを1つ作って使い回しました。書いたのは次の4点だけです。
- 自分の属性(勤務先の業種・勤続年数・年収・自己資金)
- 探している物件の条件(エリア・価格帯・利回り・構造)
- いつまでに買いたいか
ポイントは、こちらの情報を先に全部オープンにしてしまうことです。業者さんからすると、属性も予算もわからない相手に時間を割く理由はありません。最初のメールで「この人には紹介できる物件がある/ない」を判断できる状態にしておくと、返信率が明らかに変わりました。
業者さんからすれば当然の話で、買える人かどうかがすべてなのだと思います。だからこそ、予算と融資の見通しに即答できる状態にしておくことが、初心者にとって一番の準備になります。
10社と面談できても、ほとんどは一度情報を送ってきて終わりか、その後は音沙汰なしでした。資産も実績もない段階では、本気で相手にしてもらいにくいのが現実です。
それでも数を当たり続けた結果、1社だけ本当に親身になって動いてくれる業者さんと出会えました。この1社が、結果的にすべてを決めたと言っても言いすぎではありません。
ここでの学びは、最初から質を求めても意味がない、ということです。自分に合う業者に出会える確率がそもそも低いので、まずは母数を確保するしかありません。50通のメールを書くのは面倒でしたが、費用はゼロで、時間も週末の数時間で足ります。初心者が唯一、努力で差をつけられる部分だと思います。
出会える確率が低いからこそ、まずは数を当たることが大切です。
この物件を購入した3つの理由
紹介してくれたのは、その唯一親身になってくれた業者さんでした。
正直に言うと、マイソクを見た段階では「絶対に欲しい」と思えた物件ではありません。それでも購入を決めたのは、次の順番で判断していったからです。
理由①:融資条件が納得できるものだった
最初に確認したのは融資条件です。金利1.16%、フルローン。この条件は、当時の私の属性で引ける水準としては十分に良いものでした。
不動産投資では、良い融資先との出会いは良い物件との出会いと同じくらい重要です。同じ物件価格・利回りでも、金利や返済期間によって毎月のキャッシュフローは大きく変わります。
理由②:自分で計算した収支が、許容範囲だった
次に、自分でエクセルを開いて収支を計算しました。業者さんが出してくる収支表をそのまま信じるのではなく、空室率や修繕費を自分なりに厳しめに置いて試算します。
具体的には、満室想定の賃料32.6万円に対して、空室率を10%〜20%で振ってみる。そこから返済208,000円、管理手数料17,000円、固定資産税の月割り約8,000円を引く。さらに修繕費として月2万円程度を積んでおく、という置き方をしました。
結果、返済比率は高いものの、2部屋空いても赤字にはならないという水準でした。ここが最低ラインをクリアしていたので、次に進めました。
逆に言えば、3部屋空いたら赤字です。9戸のうち3戸となると、稼働率67%。築古の郊外物件でその水準まで落ちる可能性はゼロではありません。そこは「起きたら自分の給与から補填する」と割り切って進みました。会社員としての給与収入があることが、この物件を持てた前提条件でもあったわけです。
理由③:賃貸需要と物件そのものに、大きな不安がなかった
最後に現地を見に行きました。桶川市は都心へのアクセスが極端に悪いわけではなく、駅周辺の生活環境も悪くありません。間取りも1Kの単身向けで、この地域の需要と大きくズレていないと判断しました。
現地では、物件そのものだけでなく周辺も歩きました。近隣の競合アパートの募集家賃、コンビニやスーパーまでの距離、夜の街灯の様子。数字では出てこない部分は、行ってみないとわかりません。
建物自体も、築26年の木造としては管理状態が悪くない印象でした。外壁や共用部に極端な傷みがなく、前オーナーが最低限の手を入れてきたことがうかがえます。築古物件では、この「前オーナーがどう管理してきたか」が、購入後の修繕費を大きく左右します。
付け加えると、紹介してもらった融資先の申込み期限が迫っていた、という時間的な事情もありました。ただ、これはあくまで背中を押した要素であって、購入の理由そのものではありません。①②③がすべて許容範囲だったからこそ、期限が意味を持ったという順番です。
購入前に、不安はなかったのか
よく聞かれるのですが、正直に言うと大きな不安はありませんでした。「なんとかなるだろう」という感覚のほうが強かったです。
これは強がりではなく、先に自分で収支を計算していたからだと思います。最悪のケースを数字で把握できていたので、漠然とした恐怖にならなかった、という感覚です。
とはいえ、リスク要因がなかったわけではありません。客観的に見れば、この物件には次のような弱点がありました。
特に大きかったのが返済比率60%超です。当初は20年で組む予定だった融資が、審査の過程で15年に短縮されました。月々の返済額が増えるので、手残りは確実に薄くなります。
不動産投資のリスク全般については、不動産投資のリスクとは?初心者が知っておくべきポイントと対策にまとめています。
弱点を知りながら、なぜ「なんとかなる」と思えたのか
弱点を並べたうえで、それでも前向きに購入を決められた理由は2つです。
ひとつは、返済比率が高いということは、元本の返済スピードが速いということでもあると考え直したことです。毎月のキャッシュフローは薄くなりますが、その分だけ確実に借金が減っていきます。手残りが少ないことと、資産が増えていないことは、必ずしもイコールではありません。
もうひとつは、この1棟で完結させるつもりがなかったことです。1棟目は利回り重視・築古・郊外という尖った物件でしたが、当時は2棟目で積算や立地を補完してポートフォリオ全体でバランスを取る前提で考えていました。
実際にその後、私は2棟目を購入しています。1棟目の偏りを、次で埋めにいったかたちです。
「100点を待たない」の、正しい意味
ここは誤解されやすいので、丁寧に書きます。
本当に条件の良い物件は、現金や実績を持っている投資家にすぐ買われていきます。初心者が「100点の物件」を手に入れるのは、現実的にはほぼ不可能に近い。ですから、100点の物件を待ち続ける必要はありません。
ただしこれは、「70点なら何でもいい」という意味ではありません。自分で収支とリスクを計算し、許容できる条件を満たしていることが大前提です。
私の場合の「許容できる条件」は、金利1.16%・2部屋空いても赤字にならない・現地を見て需要に納得できる、の3つでした。この基準を先に決めていたから、期限が迫った場面でも判断ができたのだと思います。基準がないまま焦って買うのは、100点を待ち続けるのと同じか、それ以上に危険です。
実際に1棟目を購入してどうなったか
ここからが、この記事の本題です。
購入時の「想定」ではなく、2019年から2026年4月の売却までの実績を出します。
購入時の毎月の収支(表面上の計算)
まず、購入時点で見えていた数字はこうでした。
月10万円の手残り。年間にすれば121万円です。
ただし、これはあくまで表面上の計算です。実際の運営はまったく違いました。
実際の手残りは、年間20万円程度だった
ここは正直に書きます。実際に手元に残ったのは、年間20万円程度でした。月あたり約1.7万円です。かなり低い部類だと思います。
差分がどこに消えたかというと、次のような費用です。
- 設備交換・原状回復などの修繕費(スポットで発生)
- 入居付けのための募集費・広告料
- 共用部の電気代・水道代
- 共用部の清掃費用
- 固定資産税(年間95,000円)
これらは毎月定額で出ていくのではなく、忘れたころにまとまって発生します。だから購入前の試算では見落としやすい。「満室なら月10万円残る」という数字を、そのまま信じてはいけないというのが、この物件から得た一番実務的な学びでした。
表面上は月10万円。でも実際に残ったのは年20万円でした。
運営中に、実際に起きたこと
もちろん、順風満帆だったわけではありません。6年7か月のあいだに起きたことを、正直に書いておきます。
まず空室です。9戸あるので、退去は毎年のように発生しました。1〜2戸の空室であれば想定内でしたが、繁忙期を外して退去が出ると、次の入居まで数ヶ月かかることもあります。その間は手残りがほぼゼロになるので、精神的にはなかなかしんどい時期でした。
次に修繕です。築26年で購入しているので、給湯器やエアコンといった設備の寿命が、保有中に次々とやってきました。1台あたり十数万円の出費が、忘れたころに発生します。退去のたびの原状回復費用も、積み上げるとそれなりの金額になりました。
そして固定資産税です。年間95,000円という金額そのものは大きくありませんが、これは満室・空室にかかわらず必ず出ていきます。月割りにすると約8,000円。年間20万円しか残らない物件にとっては、決して無視できない固定費でした。
逆に、想定より良かったのは入居付けの安定性です。1Kの単身向けという間取りが桶川市の需要と合っていたようで、家賃を大きく下げなくても決まってくれる期間が続きました。ここが崩れていたら、返済比率60%超の物件はかなり厳しかったと思います。
これらを積み上げた結果が、累計修繕費325万円という数字です。年あたり約49万円。ここは購入前から厳しめに見ていたので、想定を大きく外したわけではありませんでした。
保有中に、家賃を上げている
キャッシュフローは薄かったのですが、手を打たなかったわけではありません。保有期間中、退去のタイミングを使って家賃の値上げを進めていました。これは市況のタイミングが良かったおかげでもあります。
月32.6万円だった満室想定賃料は、売却時には36.8万円まで上がっています。月4.2万円、年間で50万円の差です。
そしてこれが、売却価格に大きく作用しました。収益物件の価格は基本的に賃料収入から逆算されるので、賃料を上げることは、そのまま物件の価値を上げることとイコールです。年間50万円の賃料アップは、利回り10%で評価されるなら500万円の価値上昇に相当します。
毎月のキャッシュフローが薄かったこの物件で、最終的に大きなリターンが出た理由のひとつが、ここにあります。
6年7か月の運用実績と、売却の最終結果
2019年9月の購入から2026年4月の売却まで、6年7か月の最終結果です。
投下した自己資金218万円に対して、税引後で約1,670万円。元手の約7.6倍、年率換算(CAGR)で36.2%という結果になりました。
ここで注目していただきたいのが、累計キャッシュフローは約140万円しかないという点です。6年7か月かけて、毎月の手残りとして積み上がったのはこれだけ。それでも最終的に1,670万円になったのは、別のところで資産が増えていたからです。
その正体がローン元本の返済です。6年7か月で、およそ1,420万円の借金が減りました。
返済比率が高い=毎月の手残りは薄いけれど、元本の減りは速い。この構造のおかげで、家賃収入は毎月の現金ではなく、残債の圧縮というかたちで自己資本に変換され続けていたわけです。
そこに、家賃を32.6万円から36.8万円へ引き上げた効果が乗り、4,000万円で売却できました。残債が1,980万円程度まで減っていたので、その差額が税引後の手取りとして表に出てきたかたちです。
一方で、返済比率が高い物件は毎月のキャッシュフローが薄くなります。空室や突発的な修繕が重なると手元資金が減りやすいため、十分な現金余力を持って運営する必要があると実感しました。
売却の経緯と数字の詳細は、別記事にまとめています。
手残りは薄くても、元本返済で資産は積み上がっていました。
1棟目を振り返って分かったこと
結果が出た今だからこそ書ける、正直な振り返りです。
良かった判断
一番良かったのは、やはり自分から業者にアプローチしたことです。ポータルサイトを眺め続けていたら、いまだに1棟目を買えていなかったかもしれません。
そして、収支計算を自分でやったこと。業者さんの収支表は満室想定で作られているのが普通なので、そこに空室と修繕を自分で乗せて判断したのは、結果的に正しかったと思います。実際、累計修繕費325万円という結果は、購入前の想定の範囲内に収まりました。
もうひとつ挙げるなら、退去のたびに家賃を上げにいったことです。地味な作業ですが、月32.6万円を36.8万円まで育てたことが、そのまま売却価格に反映されました。保有中の努力が出口で回収できる——これは実際にやってみるまで、頭でしか理解していませんでした。
唯一の反省点
逆に、いま振り返って唯一もったいなかったと思うのが、融資期間が20年から15年に短縮された際、そのまま受け入れてしまったことです。
当時は「この機会を逃したら次がない」と思い込んでいましたが、今なら他の金融機関にも当たってから判断すると思います。20年で組めていれば毎月の返済は5万円前後軽くなり、キャッシュフローはもっと厚くなっていたはずです。
もっとも、15年返済だったからこそ元本が速く減り、売却時のリターンが大きくなったという側面もあります。どちらが正解だったかは一概には言えません。ただ、条件をそのまま飲むのではなく、一度は交渉してみるべきだったという点だけは、反省として残っています。
初心者だった自分に、何を伝えるか
4つだけ伝えるとしたら、こうなります。
- 物件を探す前に、自分の購入基準を紙に書け(利回り・返済比率・エリア・許容できる最悪のケース)
- 表面上の手残りを信じるな。修繕・募集費・光熱費・清掃費を必ず引いて計算しろ
- 融資条件が悪くなったら、即決せずにもう1行あたれ
- 買ったあとも終わりではない。家賃を上げる努力が、出口の価格をつくる
物件の目利きより、融資条件を粘れるかで1棟目の難易度は決まります。
まとめ|不動産投資の1棟目で本当に重要だったこと
1棟目で重要だったのは、最初から完璧な物件を見つけたことではありませんでした。
50社に連絡し、融資を探し、自分で収支を計算したうえで、許容できるリスクを取ったこと。これに尽きます。
そして購入後も、空室や修繕を経験しながら、退去のたびに家賃を上げ、最終的に売却まで経験しました。想定どおりにいかない場面は何度もありましたが、そのすべてが2棟目以降の判断材料になっています。
これから1棟目を探す方におすすめしたいのは、「とにかく買う」ことではありません。自分なりの購入基準を先に決めて、その基準を満たす物件が出たときに動ける準備をしておくことです。
基準があれば、期限が迫った場面でも冷静に判断できます。基準がなければ、良い物件が来ても決められませんし、悪い物件を勢いで買ってしまうこともあります。
準備というのは、難しいことではありません。購入基準を書き出す。金融機関に事前相談しておく。自己資金と諸費用の目安を把握しておく。業者さんに自分の属性を伝えておく。どれも物件が出てくる前にできることばかりで、費用もほとんどかかりません。
私が2019年に1棟目を買えたのも、才能があったからではなく、この地味な準備を先に済ませていたからだと思っています。年収400万円台・投資経験ほぼゼロという状態から、6年7か月後には元手218万円が約1,670万円になりました。もちろん市況にも恵まれましたし、同じ結果が誰にでも再現できるとは言えません。それでも、普通の会社員が動けば動いた分だけ結果が返ってくる領域であることは、実感として伝えられると思います。
次のステップとして、私がこの1棟目の偏りをどう補完したのかは、2棟目の記事にまとめています。あわせて読んでいただくと、ポートフォリオの組み立て方がイメージしやすいと思います。
ご参考になれば嬉しいです。