この記事は、2020年11月に私が2棟目として購入した一棟アパートの記録です。
当時は「担保評価」と「次の融資」を重視して購入しました。その後実際に運営し、2026年9月に売却の決済を迎えます。
先に結果だけ書いておきます。4,300万円で購入した物件を5,300万円で売却し、投下した自己資金837万円に対して、税引後の回収額は約1,750万円でした。保有期間5年10か月で自己資金の約2.1倍、年率換算(CAGR)で13.5%です。
1棟目の7.6倍と比べると地味な数字ですが、購入した金額よりも1,000万円高く売却できたので満足しています。
不動産投資を進めていく中で、こんな壁にぶつかっていませんか。
- 良い物件がなかなか見つからず、焦りだけが積み上がっている
- 銀行の融資審査が厳しくなっていて、いつ動けばいいかわからない
- 2棟目・3棟目と規模を拡大するための判断基準が持てていない
「もっと良い物件が出るまで待とう」と思っているうちに、融資の窓口が閉まってしまったら。その間に失うキャッシュフロー・実績・時間は、取り返せません。
この記事では、私が実際に埼玉県所沢市で2棟目の一棟アパートを購入するまでの経緯と、その後の運営実績・売却結果までをお伝えします。
読み終えると、「2棟目を購入するときにどんな判断基準を持てばいいか」「担保評価と融資タイミングをどう考えるか」、そしてその判断が数年後にどんな結果を生むのかがイメージできるようになります。
結論:利回りより担保評価を優先した判断は、正解でした。
なお、1棟目(埼玉県桶川市)の記録はこちらの記事にまとめていますので、こちらからご覧ください。
購入した2棟目の一棟アパートのスペック
まずは数字を全部お見せします。
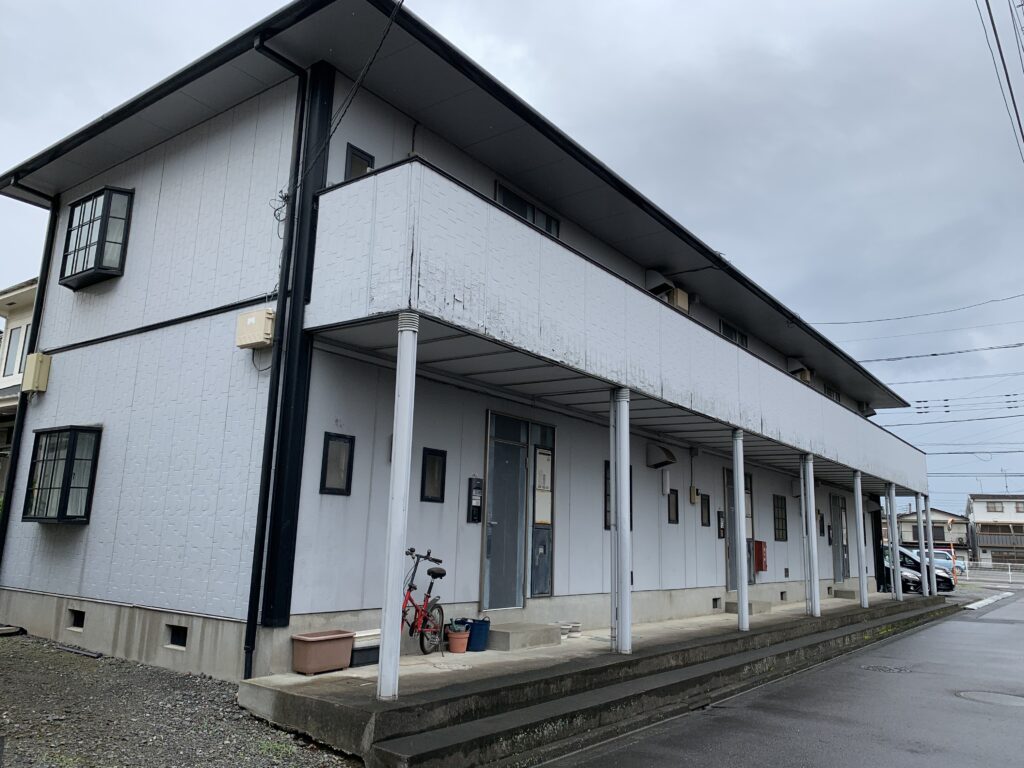
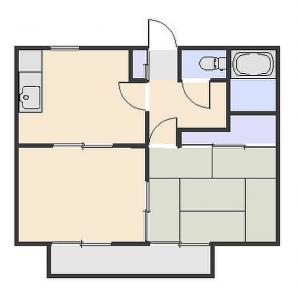
1棟目はフルローンでしたが、2棟目は物件価格の1割にあたる430万円を頭金として入れています。それが金融機関からの借り入れ条件でした(他にも妻を連帯保証人として設定していました)。金利は変動2.6%、返済期間は23年です。
頭金と諸費用を合わせて、投下した自己資金は837万円です。1棟目が218万円だったので、約4倍の現金を投じたことになります。手元の現金はかなり減ってしまいました。
1棟目が金利1.16%・15年だったのに比べると、金利は高く期間は長い。毎月の返済負担は軽くなる一方で、元本の減り方はゆるやかになります。
場所は所沢の中心地から少し離れた閑静な住宅街です。駅から徒歩20分程で近いとは言えませんが、敷地内に世帯分の駐車場があるので、車移動が中心のエリアでは十分な条件でした。大通りへのアクセスも良く、大型ショッピングセンターも近い立地です。
なぜこの一棟アパートを購入したのか|2つの決め手
今回の購入判断には、明確な2つの決め手がありました。
- ①担保評価が物件価格以上に出ていた
- ②銀行融資のタイミングを逃したくなかった
それぞれ詳しく説明します。
決め手①:担保評価が物件価格を上回っていた
マイソクを見てまず注目したのが、路線価ベースの担保評価でした。
担保評価とは、銀行が物件をどれだけの価値として評価するかの指標です。融資を受けるとき、銀行はこの評価をもとに「いくらまで貸せるか」を判断します。
不動産投資を複数棟に拡大していく場合、借入額に対して担保評価が低すぎると「信用棄損」に陥り、次の融資を受けにくくなります。逆に担保評価が高い物件を持っていると、返済が進むにつれて担保余力が生まれ、それが次の物件購入の原資になります。
信用棄損というのは、平たく言えば「銀行から見て、持っている資産より借金のほうが大きい状態」です。この状態になると、次に融資を申し込んだときに「まずは今の借金を減らしてください」と言われてしまいます。1棟目でどれだけキャッシュフローが出ていても、貸借対照表が傷んでいれば2棟目は買えません。
私が1棟目のあとに痛感したのが、まさにここでした。1棟目は利回り11.5%と数字は良かったのですが、築26年の郊外物件なので土地の評価がそれほど高くありません。フルローンで買っているぶん、購入直後は借入額のほうが評価を上回っている状態でした。
だから2棟目は、逆の性質の物件を探しました。多少利回りを落としてでも、土地の評価が出る物件を持つ。そうすればポートフォリオ全体の担保バランスが改善し、3棟目に進める——そういう設計です。
今回の物件は、路線価と実勢価格どちらで見ても物件価格と同等以上の評価が出ていました。その結果、購入後の2物件合計の担保バランスは下記のようになりました。
「利回りが高いかどうか」だけで判断するのではなく、担保余力が将来どう積み上がるかという視点を持つこと。
1棟目は利回り重視・築古・郊外という物件だったので、2棟目は積算と担保で補完する。当時そう考えて選んだ物件です。
決め手②:融資タイミングを逃したくなかった
情報をもらったのは10月下旬。当時、金融機関の融資姿勢はどんどん厳しくなっていました。
不動産投資において、融資を受けられる「窓口」は限られています。自分に融資してくれる金融機関が少ない状況でタイミングを逃すと、次のチャンスまで数年待つことになりかねません。
この2つは、あとから取り返すことができません。だからこそ、基準を満たす物件が出たときに動ける準備をしておくことが重要だと考えていました。
融資条件と購入基準を事前に整理し、判断できる状態にしておく。
8ヶ月探して、10月下旬に出会った物件
探し始めたのは2020年3月。そこから約8ヶ月、なかなか良い物件が見つかりませんでした。「今年中は無理かもしれない」と諦めかけた時期もありました。
1棟目のアパートを紹介してくれた仲介会社にお願いして何とか条件に合う物件を探していただきました。そして10月下旬頃にこの物件を紹介してくれました。
実際、買付を入れた後に地場の不動産業者が「現金で、私の提示額より高い金額で買う」と名乗り出てきました。
それでも売主さんが「もう動いている人がいるから」と断ってくれたおかげで、購入が成立しました。売主さんには本当に感謝しています。
資金力で勝てない相手には、先に動くことでしか勝てないので、購入の判断基準は事前にしっかりと決まっていなければなりません。
所沢市の賃貸需要
「所沢の中心地から離れている」と書きましたが、それでも購入を決めた理由のひとつが、所沢市そのものの賃貸需要の底堅さです。
埼玉県の賃貸住宅の空き家率は全国平均を下回る水準で推移しており、首都圏近郊エリアとしての需要の強さがうかがえます。ただ、こうした一般データはネットで調べれば誰でも確認できるものです。
私が重視したのは、むしろ現地の仲介会社へのヒアリングでした。購入前に最寄りの仲介会社に確認したのは次の3点です。
- このエリアの2DKは、いくらなら決まるか(マイソクの賃料が妥当か)
- 空室が出てから決まるまで、平均どのくらいかかるか
- どんな入居者層が来るか(単身・ファミリー・車の有無)
仲介会社曰く、「駅から遠くても、駐車場が付いていれば問題なく決まる」「賃料も妥当」という答えでした。そのため、客付けには問題なさそうと判断して購入を決意しました。
物件を買う前に、その物件を将来募集してくれる会社に確認する。手間はかかりますが、今後の運営に関わってくることなので必要な工程になります。
実際に運営してどうなったか|想定と実績の比較
2020年11月の購入から、2026年9月の売却決済まで5年10か月。購入時の想定と、実際の数字を並べます。
良かったこととしては、稼働率は想定90%に対して実績94.31%。賃料も少しずつ引き上げることができ、満室想定は32.5万円から33.6万円まで伸びました。取得価格に対する利回りは9.06%から9.38%に改善しています。
ただし、94.31%という数字は、決して高い稼働率ではありません。あくまで「自分が置いた想定90%は上回った」というだけで、満室経営を続けられたわけではありません。
問題は下の段です。年間キャッシュフローは想定100万円に対して、実際は約42万円。累計でも583万円の想定に対して246万円しか残っていません。想定の4割ほどです。
理由としては、修繕費です。累計で451万円。年あたり約77万円。稼働率が想定を上回っていたにもかかわらず手残りが半分以下になったのは、修繕費が要因でした。
そしてこの451万円のうち、およそ400万円は2つの突発的な出来事で消えています。次の項目で詳しく書きます。
退去は5年10か月で、たった4部屋だった
5年10か月の保有期間で、退去はわずか4部屋でした。6戸ある物件で、5年以上にわたって4回しか入れ替わっていない計算になります。
ファミリー向けは、単身向けと比べて入居期間が長くなる傾向があります。1棟目の1K×9戸では毎年のように退去が発生していたので、この差は運営していて明確に感じました。
退去が少ないということは、原状回復も募集も発生しないということです。手間もコストもかからない、非常に管理しやすい物件でした。
1Kとファミリータイプ、管理のしやすさはまったく違う
1K・1Rよりも、ファミリータイプのほうが退去が少なく、管理がしやすい。これは想像以上に差がありました。
単身者は転勤・進学・結婚といったライフイベントで動きます。数年で入れ替わるのが前提のような間取りです。一方でファミリー層は、お子さんの学校や生活圏の都合があるので、そう簡単には引っ越しません。入居期間の長さが、そのまま運営の安定につながります。
ただし、ここにはトレードオフがあります。
1Kタイプは利回りが高くなりがちで、ファミリータイプは逆に低くなりがちです。実際、私の2棟も11.5%と9.06%で2.4ポイントの差がありました。
ただし、管理面ではファミリータイプのほうが圧倒的に安定していました。退去が少なければ、原状回復費も広告料も発生しません。空室期間も生まれません。表面利回りの数字には現れないコストが、実は間取りによって大きく違うということです。
とはいえ、稼働率はどちらも90%を超えているだけで、高い水準とは言えません。90.3%と94.31%という数字は、裏を返せば年間の6〜10%は空室だったということです。ファミリータイプのほうが安定していたのは事実ですが、「ファミリータイプなら空室は出ない」という話ではありません。
もちろん、これは私が持った2物件での実感であり、すべての物件に当てはまるとは限りません。ただ、利回りだけを横に並べて比較すると、この差は見えないという点は覚えておいて損はないと思います。
利回りは1Kが上。でも管理の手間はファミリータイプが圧倒的に楽でした。
入居者の病死という、想定していなかった出来事
保有期間中に、入居者の方が室内で病死されるということがありました。発見までに3週間ほど経過していたため、かなりの修繕が必要でした。
かかった費用はおよそ200万円です。
ただ、ここで効いたのが保険でした。私が加入していた火災保険、借主が加入していた保険、そして家賃保証会社の保険——この3つを使うことができたので、最終的な自己負担は少し足が出る程度で収めることができました。
オーナー側の保険だけだと、こうしたケースはカバーしきれないことがあります。借主の保険と保証会社の保険まで含めて、どこまで守られているかを把握しておく。これは実際に起きて初めて重要性が分かりました。
その後の募集も気がかりでしたが、市場賃料より1割ほど低く設定して募集したところ、3か月以内に決まってくれました。長期化を覚悟していたので、これは正直ほっとしています。
なお、こうしたケースでの告知の範囲や対応については、国土交通省のガイドラインがあり、判断に迷う部分もあります。実際に直面された場合は、管理会社や専門家に相談されることをおすすめします。
自分の保険だけでなく、借主と保証会社の保険まで把握しておく。
先送りしていた外壁と、崩落寸前だったベランダ
もう一つが、建物の外側の問題です。
この物件は建築当初から一度も外壁工事をしている履歴がありませんでした。見た目もかなり傷んでおり、保有期間中にやらなければいけないとは思っていました。
ただ、見積もりを取ると数百万円から1,000万円程度。年間のキャッシュフローを考えると簡単には踏み切れず、判断を先送りしていました。
その矢先です。2階のベランダが、隙間から長年雨水が侵入していたことで、いつ崩落してもおかしくない状態になっていました。
仮に崩落して入居者の方がケガをすれば、大問題です。ここは即決するしかありませんでした。ベランダの修繕として、200万円弱を拠出することになりました。
累計修繕費451万円のうち、病死対応とベランダで約400万円。残りの通常修繕は50万円程度という内訳です。退去が少なかったので通常の修繕はほとんど発生せず、突発的な2件がすべてを持っていったかたちになります。
売却を決めた理由
不動産市況が良い(高く売却できる)内に売却したいという気持ちも勿論ありましたが、近いうちに外壁工事をしなければならず、その金額が数百万円から1,000万円規模になる見込みだったので、これが売却に踏み切る大きな要因になりました。
ベランダの緊急修繕で200万円弱を出した時点で、建物の外側にこれ以上の資金を投じ続けるのか、それとも売却して次に回すのかという判断を迫られていました。年間42万円のキャッシュフローに対して、1,000万円の工事はどう考えても重すぎます。
大規模修繕のタイミングは、出口を考えるタイミングでもある。築古の一棟物件を持つなら、ここは最初から意識しておいたほうがいいと思います。私の場合、担保評価が出る物件だったおかげで、売却という選択肢を無理なく取ることができました。
実際の売却活動はどうだったか
当初、私が想定していた売却額は5,480万円でした。結果は5,300万円。想定の96.7%です。
収益物件の売却では、私の1棟目のように想定額から大きく値を下げてようやく決まるということが珍しくありません。ほぼ想定どおりの価格で、しかも売却活動を始めてから1年以内に決まったのは、正直かなり良い結果だったと思っています。
買主から見た表面利回りは7.6%です。私が9.06%で買った物件を、7.6%という水準で買っていただけたことになります。
この差を生んだのは、大きく2つだと考えています。ひとつは賃料を32.5万円から33.6万円まで引き上げていたこと。もうひとつは、土地の評価が出る物件だったことです。買主側も融資を使うことが多いので、評価が出る物件は話が進みやすくなります。
もちろん、売却価格や成約までの期間はそのときの市場環境にも大きく左右されます。同じことが常に再現できるとは言えません。ただ「出口で困りにくい物件を選んでおく」という考え方自体は、有効だったと感じています。
年率換算(CAGR)で見るとどうだったか
最後に、投資としての効率を年率で見ておきます。
数字の意味を取り違えないよう、用語を分けて整理します。
- 投下自己資金:837万円(頭金1割+諸費用)
- 税引後の最終回収額:約1,750万円(元本837万円を含む金額)
- 自己資金の約2.1倍
- CAGR(年率換算):13.5%(保有期間5年10か月)
1,750万円は「利益」ではなく「回収額」です。投じた837万円が戻ってきたぶんを含んだ金額なので、差引の増加分は約913万円ということになります。
これとは別に、運営期間中の累計キャッシュフローが246万円あります。回収額・投下元本・手残りは、それぞれ別の数字として見ていただければと思います。
CAGRというのは「毎年何%で複利運用したら、この結果になるか」を示す数字です。仮に年13.5%で回る運用先があれば、同じ結果になるという意味になります。
1棟目は218万円が6年7か月で約1,670万円、CAGRは36.2%でした。それと比べると2棟目は数字としては見劣りしますが、それでも文句なしの数字だと思っています。
ただ、1棟目はフルローンで自己資金がほとんど入っていないぶん、レバレッジが極端に効いた結果でもあります。投じた現金が218万円と837万円では、リスクの取り方がまったく違います。倍率やCAGRの大きさだけで優劣を決めると、判断を誤ると思っています。
なお、この数字はあくまで私の1物件の実績です。市況・融資条件・物件の状態によって結果は大きく変わりますので、参考値としてご覧ください。
まとめ|2棟目の一棟アパート購入で分かったこと
2棟目で一番重要だったのは、高い利回りを見つけたことではありませんでした。
1棟目を買ったときの私は、正直なところ「とにかく1棟目が欲しい」という状態でした。だから期限に背中を押されるかたちで決めました。
2棟目の時は何が足りないかが分かっていたので、探すべき条件が明確でしたし、条件に合わない物件を8ヶ月見送り続けることができました。
1棟目で足りなかったものを言語化し、それを補う基準をつくったうえで、基準を満たす物件が出るまで8ヶ月待てたこと。そして出てきたときに即断できたこと。この2つに尽きます。
これから2棟目を検討する方におすすめしたいのは、いきなり物件を探すことではなく、1棟目のポートフォリオを分析して「次に何を補うべきか」を決めることです。利回りが足りないのか、担保が足りないのか、立地が偏っているのか。そこが決まれば、探すべき物件の条件は自動的に決まります。
また2棟を運営して分かったのが間取りによる管理のしやすさの違いです。1Kは利回りが取れるかわりに退去が多く、ファミリータイプは利回りが下がるかわりに運営が安定する。退去というのは精神的ダメージが地味に効きます。次に物件を選ぶなら、この視点は必ず入れると思います。
一方で、素直に反省しているのが建物です。稼働率94.31%・退去4部屋という優秀な運営ができていたのに、修繕費451万円がキャッシュフローの6割を持っていかれました。入居付けがうまくいっても、建物の状態が悪ければ手残りは残りません。
それでも税引後の回収額が約1,750万円になったのは、担保評価が出る物件を選んでいたおかげで、売却という出口を自分のタイミングで選べたからだと思っています。
1棟目の記録もあわせて読んでいただければ幸いです。
是非ご参考になれば嬉しいです。